تحلیل بنیادی فملی «شرکت ملی صنایع مس ایران»
شرکت ملی صنایع مس ایران، بهعنوان یکی از بزرگترین شرکتهای تولیدی مس در آسیا و خاورمیانه است. این شرکت در حوزه استخراج و بهرهبرداری از معادن مس، تولید محصولات پرعیار سنگ معدن و محصولات مسی فعالیت میکند و دارای معادن مهمی از جمله معدن مس سرچشمه، معدن مس میدوک و مس سونگون است. این شرکت با نماد «فملی» در بورس معامله میشود و دارای بیشترین ارزش بازار در بین شرکتهای بورسی صنعت مس است. در این مقاله علاوه بر تحلیل بنیادی فملی، به بررسی صنعت مس پرداخته شده است. محاسبه سود هر سهم (EPS)، نسبت پی بر ای فملی و همچنین بررسی جایگاه شرکت از جمله موارد بررسی شده در این مقاله است.
موضوع فعالیت و جایگاه فملی در صنعت
فعالیت اصلی شرکت شامل اکتشاف، استخراج و بهرهبرداری از معادن مس کشور، همچنین تولید، پرعیارسازی و تصفیه انواع سنگهای معدنی، فلزات و محصولات فرعی و وابسته است. شرکت در کلیه حوزههای مرتبط با صنایع معادن و فلزات در خارج از کشور سرمایهگذاری کرده و نسبت به توزیع، فروش، واردات و صادرات محصولات داخلی و خارجی اقدام میکند. همچنین در طرحهای سرمایهگذاری مشارکت کرده یا سهام شرکتهای جدید و موجود را در بازارهای داخل و خارج از کشور تعهد یا خریداری میکند. علاوه بر این، واردات مواد اولیه، محصولات واسطه، محصولات اصلی، قطعات و لوازم یدکی، اخذ و اعطای نمایندگی، ایجاد شعبه در داخل و خارج از کشور، و واردات و صادرات فلزات به صورت قراضه و شمش نیز از دیگر فعالیتهای اصلی شرکت محسوب میشود.
موضوعات فرعی شرکت شامل انجام کلیه عملیات و معاملات مالی، تجاری، صنعتی، معدنی و خدماتی است که بهطور مستقیم یا غیرمستقیم با موضوعات اصلی، در داخل یا خارج کشور، ارتباط دارد. این موارد همچنین شامل عملیات بازرگانی، سرمایهگذاری، فعالیتهای اقتصادی، احداث ساختمان و تاسیسات و مشارکت در تولید، توزیع، خرید و فروش محصولات اصلی و جانبی بهصورت حقالعملکاری میشود. شرکت مجاز است نسبت به ایجاد موسسات مالی، اعتباری و بیمهای (در چارچوب قوانین)، تحقیق، مطالعه و آموزش در حوزه صنایع، معادن و بازرگانی، طراحی، ساخت، نصب و راهاندازی کارخانجات مرتبط، ارائه خدمات مشاورهای تخصصی، شرکت در مناقصات و مزایدههای داخلی و خارجی و انجام فعالیتهای فرهنگی و ورزشی در چارچوب مقررات اقدام کند.
در ادامه به تکنولوژی فرآوری مواد و پرعیار کنی شرکت و مقایسه آن با تکنولوژی موجود در سطح جهان پرداخته شده است.
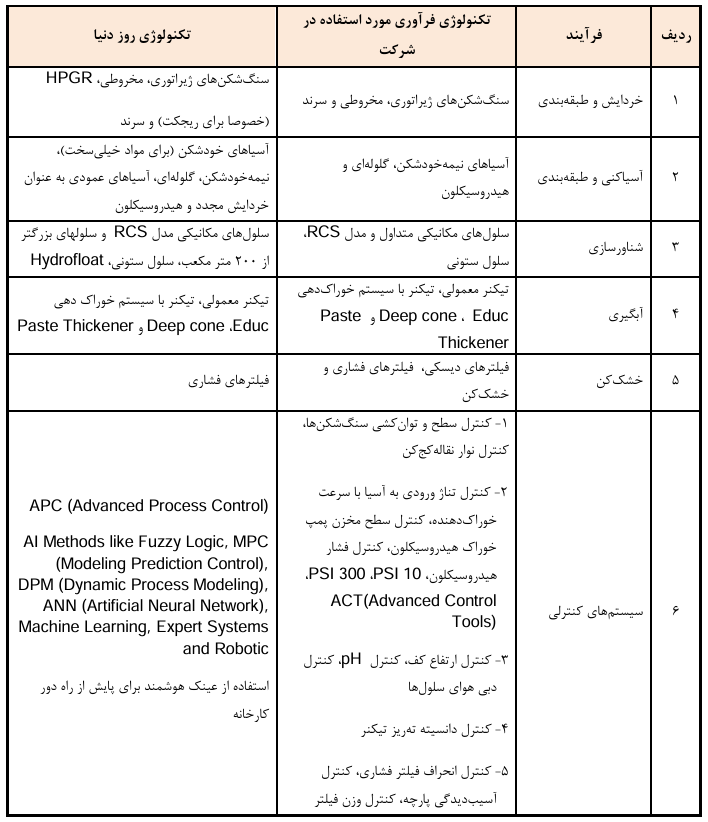
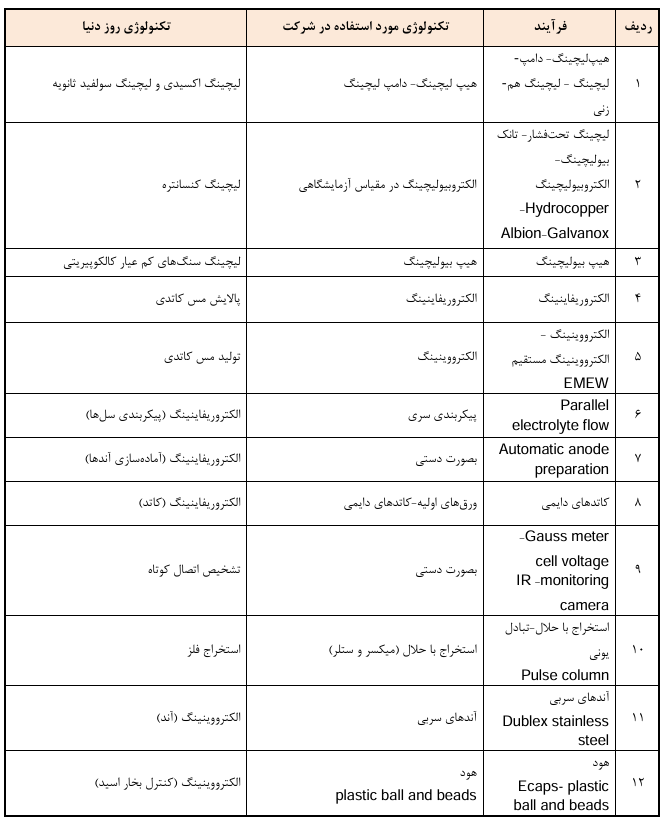
در ادامه تکنولوژی هیدرومتالورژی مورد استفاده فملی در مقایسه با جهان قابل مشاهده است.
سرمایه و ترکیب سهامداران فملی
سرمایه شرکت ملی صنایع مس ایران بر اساس مصوبه مجمع عمومی فوقالعاده مورخ ۱۴۰۴/۰۱/۳۰ از محل سود انباشته افزایش یافت. در این مرحله، سرمایه شرکت از ۷۸۰,۰۰۰ میلیارد ریال به ۱,۰۵۰,۰۰۰ میلیارد ریال رسید که معادل افزایش سرمایه ۳۴.۶ درصدی است. این افزایش سرمایه در تاریخ ۱۴۰۴/۰۳/۱۲ در مرجع ثبت شرکتها به ثبت رسیده است.
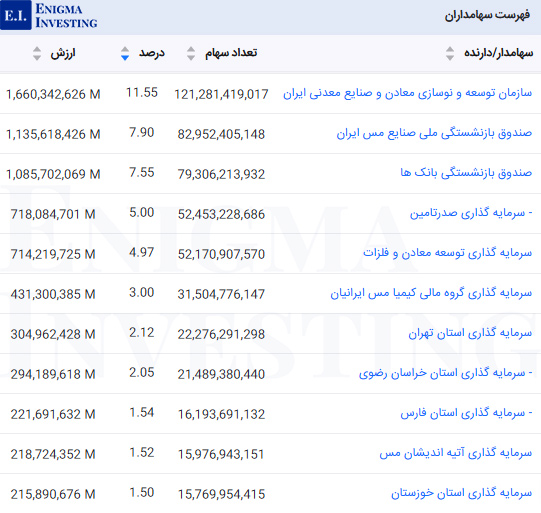
سازمان توسعه و نوسازی معادن و صنایع معدنی ایران با بیش از 11 درصد نسبت به سایر سهامداران مالکیت بیشتری از این نماد را در اختیار دارد. تصویر زیر برخی از سهامداران بالای یک درصد را در تحلیل بنیادی فملی نشان میدهد.
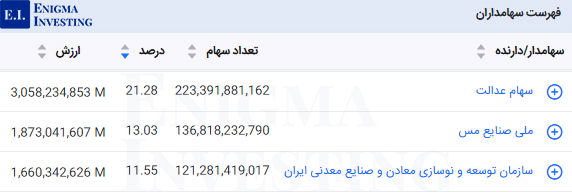
شرکتهای سرمایهگذاری استانی در قالب مدیریت سهام عدالت نمایش داده میشوند که 21٫28 درصد از سهام فملی را در اختیار دارند. در سایت تحلیل بنیادی انیگما میتوان سهامداران عادی و تلفیقی تمامی شرکتهای تولیدی و سرمایهگذاری فعال در بازار سرمایه را مشاهده کرد.
تحلیل بنیادی بورس یکی از روشهای دقیق ارزشگذاری و بررسی سهام است که بزرگترین سرمایهگذاران از آن استفاده میکنند. در ادامه با بررسی جزئیات صورتهای مالی شرکت صنایع ملی مس ایران به تحلیل بنیادی فملی پرداخته شده است.
تحلیل بنیادی فملی
در ادامه به بررسی تولید، فروش، بهام تمام شده، صورت سود و زیان، سود شرکت ملی صنایع مس ایران در دوره مالی گذشته و پیشبینی EPS و P/E تحلیلی آن پرداخته شده است.
بررسی محصولات و تولیدات فملی
محصولات شرکت ملی صنایع مس ایران شامل کاتد، آند مسی، کنسانتره مس، کنسانتره مولیبدن، سنگ سولفوری، اسید سولفوریک و اکسید مولیبدن است. همچنین بخشی از فعالیت شرکت به استخراج مواد معدنی و تولید محصولاتی مانند مفتول مسی حاصل از کاتد و لجن آندی اختصاص دارد. در ادامه، عملکرد تولید فملی در سال مالی منتهی به ۱۴۰۴/۱۲/۲۹ با دوره مشابه سال قبل مقایسه شده است.
| نام محصول تولیدی | واحد اندازهگیری | عملکرد دوره منتهی به ۱۴۰۳/۱۲/۳۰ | عملکرد دوره منتهی به ۱۴۰۴/۱۲/۲۹ | درصد تغییرات |
|---|---|---|---|---|
| کل استخراج | هزار تن | ۳۰۳,۱۸۱ | ۳۵۸,۰۳۸ | ۱۸٪ |
| اکسید و باطله | هزار تن | ۲۴۳,۷۲۵ | ۲۹۱,۷۲۰ | ۲۰٪ |
| سنگ سولفوری | هزار تن | ۵۹,۴۴۶ | ۶۶,۳۱۸ | ۱۲٪ |
| کنسانتره مس | تن | ۱,۳۵۹,۹۳۳ | ۱,۵۳۵,۰۷۹ | ۱۳٪ |
| کنسانتره مولیبدن | تن | ۱۲,۴۱۲ | ۱۲,۹۳۳ | ۴٪ |
| آند مسی | تن | ۳۴۴,۵۱۹ | ۳۳۳,۲۵۰ | ۴-٪ |
| کاتد | تن | ۲۹۳,۷۴۳ | ۲۸۱,۷۳۶ | ۴-٪ |
| مفتول مسی حاصل از کاتد | تن | ۳۷,۵۶۴ | ۳۵,۸۲۹ | ۵-٪ |
| لجن آندی | تن | ۹۱۰ | ۸۲۱ | ۱۰-٪ |
| اسید سولفوریک | تن | ۹۰۴,۴۵۵ | ۹۰۹,۲۸۴ | ۱٪ |
| اکسید مولیبدن | تن | ۲,۱۶۵ | ۲,۳۴۵ | ۹٪ |
مقدار و مبلغ فروش در تحلیل فملی
مقدار فروش فملی در دوره ۱۲ماهه منتهی به ۱۴۰۴/۱۲/۲۹ برابر با ۱,۲۱۱,۶۴۰ تن بوده است. همچنین شرکت در سهماهه منتهی به ۱۴۰۵/۰۳/۳۱، مجموعا ۱۴۴,۲۷۸ تن فروش ثبت کرده است. بر اساس برآورد تحلیلی، انتظار میرود مقدار فروش شرکت در دوره 9 ماهه منتهی به ۱۴۰۵/۱۲/۲۹ به ۱,۱۰۲,۵۵۳ تن و در پایان سال مالی ۱۴۰۵ به ۱,۲۴۶,۸۳۱ تن برسد.
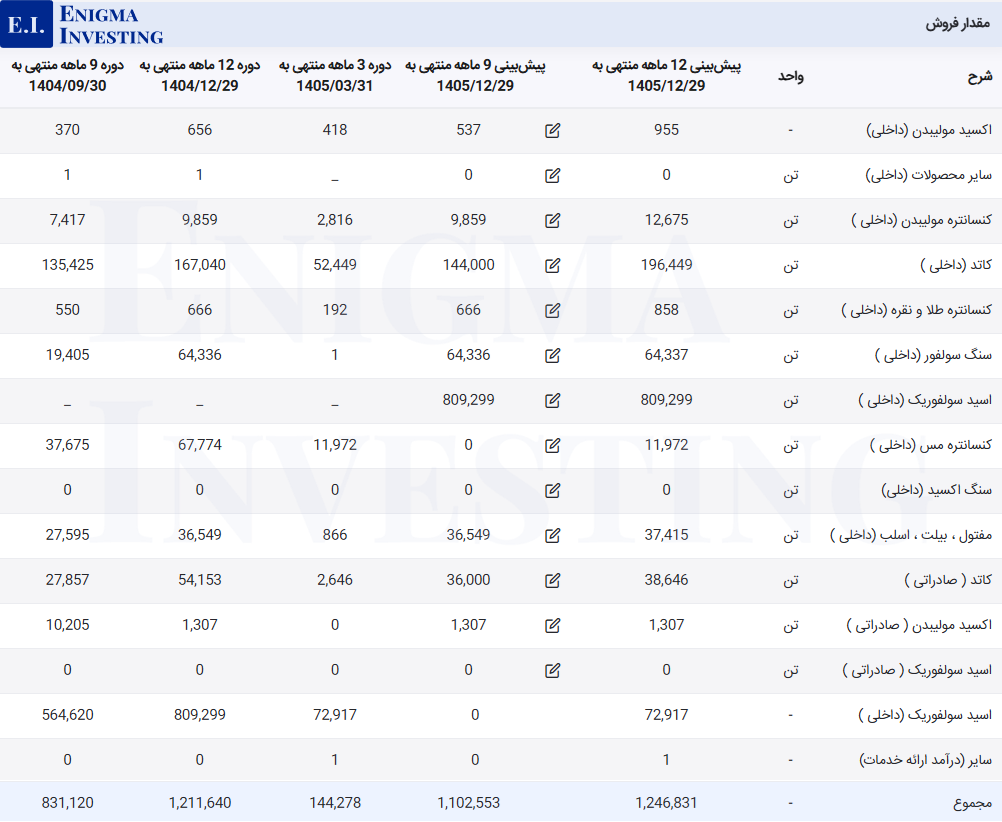
مبلغ فروش فملی در دوره ۱۲ماهه منتهی به ۱۴۰۴/۱۲/۲۹ برابر با حدود ۳۲۰,۹۸۹ میلیارد تومان بوده است. همچنین شرکت در سهماهه منتهی به ۱۴۰۵/۰۳/۳۱ حدود ۱۲۹,۷۵۷ میلیارد تومان فروش ثبت کرده است. در هر دو دوره، کاتد داخلی بیشترین سهم را از مبلغ فروش شرکت داشته است. بر اساس برآورد تحلیلی، مبلغ فروش فملی در دوره ۹ماهه منتهی به ۱۴۰۵/۱۲/۲۹ حدود ۷۸۷,۲۲۸ میلیارد تومان و در پایان سال مالی ۱۴۰۵ حدود ۹۱۶,۹۸۶ میلیارد تومان پیشبینی میشود.
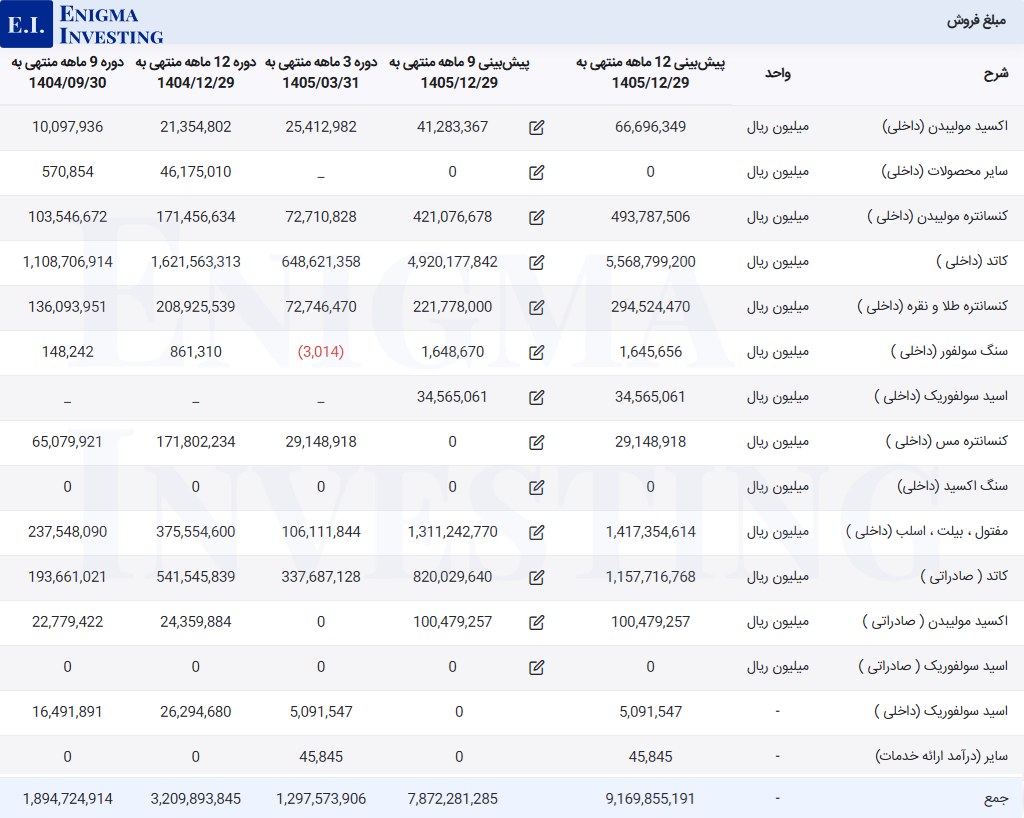
لازم به ذکر است که قیمتگذاری محصولات شرکت ملی صنایع مس ایران در بورس کالا انجام میشود.
فروش داخلی و صادراتی فملی در سال مالی ۱۴۰۴
در جداول زیر، عملکرد فروش داخلی و صادراتی محصولات شرکت ملی صنایع مس ایران در دوره ۱۲ماهه منتهی به ۱۴۰۴/۱۲/۲۹ بررسی شده است. این اطلاعات شامل مقدار و مبلغ فروش محصولات اصلی شرکت در بازار داخلی و صادراتی است.
فروش داخلی شرکت ملی صنایع مس ایران شامل محصولاتی مانند کاتد مس، مفتول مسی، کنسانتره مس، اکسید و سولفور مولیبدن، کنسانتره فلزات گرانبها و مس کمعیار سرباره است. بخش قابلتوجهی از این محصولات از طریق بورس کالا عرضه میشود و قیمتگذاری آنها بر مبنای نرخهای پایه جهانی و نرخهای ریالی مصوب در سازوکار بورس کالا انجام میگیرد. مطابق گزارش شرکت، جزئیات مقدار و مبلغ فروش داخلی هر یک از محصولات در جدول زیر ارائه شده است.
| نوع محصول | مقدار کل فروش در بورس کالا (تن) | مقدار فروش فملی در بورس کالا (تن) | سهم فملی از مقدار فروش |
|---|---|---|---|
| اکسید مولیبدن | ۶۳۰ | ۶۳۰ | ۱۰۰٪ |
| سولفور مولیبدن | ۱۰,۷۴۰ | ۱۰,۷۴۰ | ۱۰۰٪ |
| کنسانتره فلزات گرانبها | ۶۹۹ | ۶۹۹ | ۱۰۰٪ |
| مس کاتد | ۱۵۶,۵۰۰ | ۱۵۵,۹۲۰ | ۹۹.۶٪ |
| مس مفتول | ۸۶,۹۲۵ | ۳۶,۰۸۰ | ۴۱.۵٪ |
| کنسانتره مس | ۸۰,۰۰۰ | ۸۰,۰۰۰ | ۱۰۰٪ |
| مس کمعیار سرباره (G) | ۵۰,۷۰۰ | ۵۰,۷۰۰ | ۱۰۰٪ |
فروش صادراتی شرکت ملی صنایع مس ایران در دوره ۱۲ماهه منتهی به ۱۴۰۴/۱۲/۲۹ شامل کاتد و اکسید مولیبدن بوده است. مجموع مبلغ فروش صادراتی شرکت در این دوره حدود ۶۱۹.۲ میلیون دلار، معادل ۵۶۵,۹۰۶ میلیارد ریال، گزارش شده است. بخش عمده درآمد صادراتی فملی از فروش کاتد حاصل شده و اکسید مولیبدن سهم کمتری در ترکیب فروش صادراتی شرکت داشته است. همچنین قیمتگذاری کاتد صادراتی بر مبنای نرخ LME و نرخ ارز انجام میشود و قیمت اکسید مولیبدن صادراتی نیز با توجه به نرخهای جهانی تعیین میشود.
| نوع محصول | وزن (تن) | مبلغ فروش (دلار) | مبلغ فروش (میلیون ریال) |
|---|---|---|---|
| کاتد | ۵۴,۱۵۳ | ۵۸۴,۱۳۸,۴۸۱ | ۵۴۱,۵۴۵,۸۳۹ |
| اکسید مولیبدن | ۱۳۰.۷ | ۳۵,۱۰۴,۰۱۷ | ۲۴,۳۵۹,۸۸۴ |
| جمع | — | ۶۱۹,۲۴۲,۴۹۹ | ۵۶۵,۹۰۵,۷۲۳ |
بهای تمام شده فملی
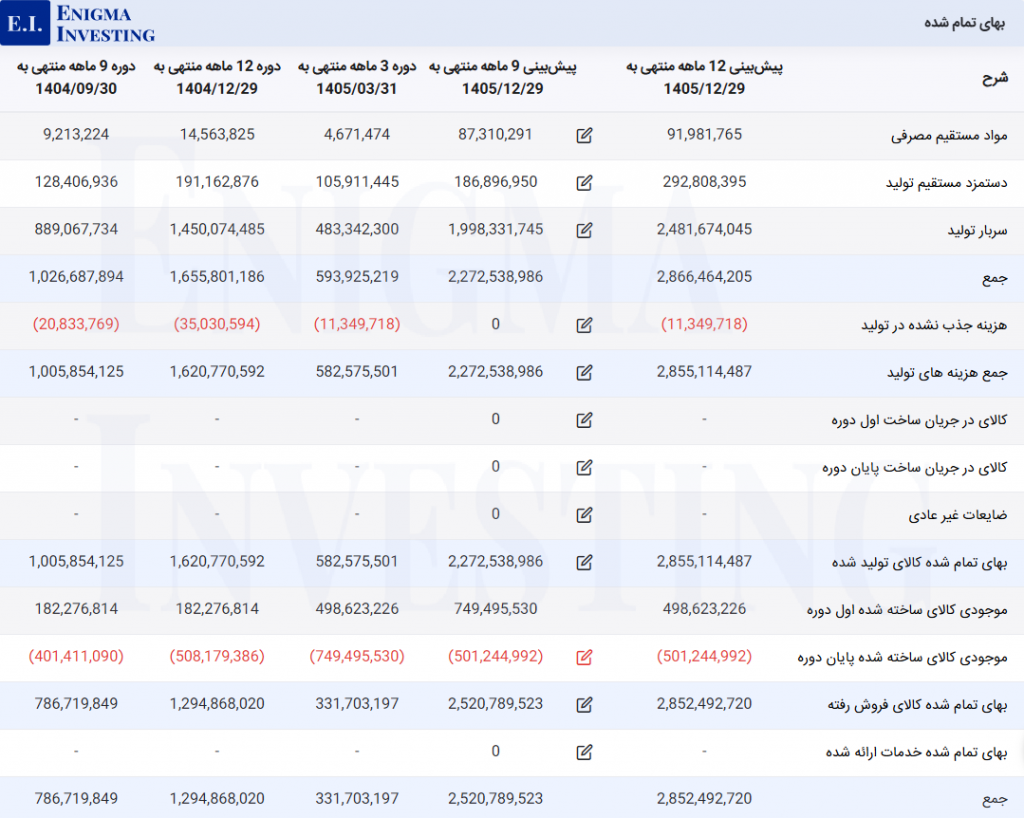
بهای تمامشده فملی شامل مواد مستقیم مصرفی، دستمزد مستقیم و سربار تولید است. بهای تمامشده کالای فروشرفته شرکت در دوره ۱۲ماهه منتهی به ۱۴۰۴/۱۲/۲۹ حدود ۱۲۹,۴۸۷ میلیارد تومان بوده است. در ترکیب هزینههای تولید، سربار با سهم حدود ۸۷.۶ درصد، بخش عمده هزینههای تولید شرکت را تشکیل داده است. بر اساس برآورد تحلیلی، بهای تمامشده کالای فروشرفته فملی در سال مالی منتهی به ۱۴۰۵/۱۲/۲۹ به حدود ۲۸۵,۲۴۹ میلیارد تومان خواهد رسید.
در جدول زیر، جزئیات بهای تمامشده فملی در دورههای عملکردی و برآورد سال مالی ۱۴۰۵ ارائه شده است.
مواد اولیه در تحلیل بنیادی فملی
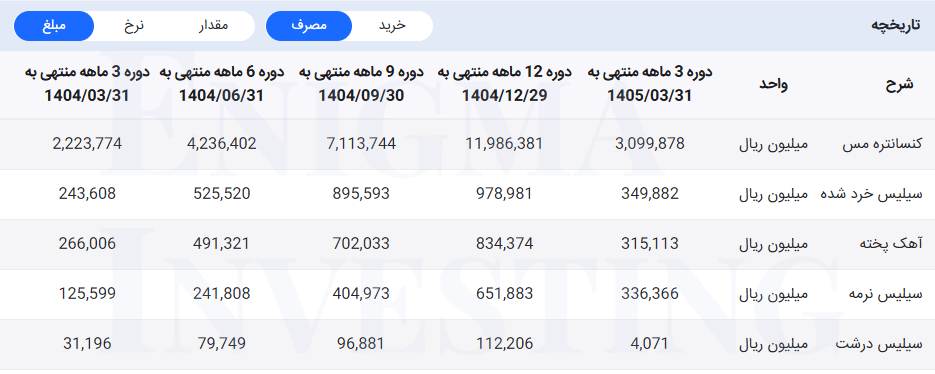
سیلیس خریداریشده، سیلیس نرمه و درشت، آهک پخته و کنسانتره مس از مهمترین مواد اولیه مصرفی شرکت ملی صنایع مس ایران هستند. بر اساس اطلاعات دوره ۱۲ماهه منتهی به ۱۴۰۴/۱۲/۲۹، مبلغ مصرف این مواد اولیه در مجموع به حدود ۱,۴۵۶ میلیارد تومان رسیده است که بیشترین سهم آن به کنسانتره مس اختصاص دارد. همچنین در سهماهه منتهی به ۱۴۰۵/۰۳/۳۱، مبلغ مصرف مواد اولیه شرکت حدود ۴۱۰ میلیارد تومان بوده است. جزئیات مبلغ مصرف هر یک از مواد اولیه در تصویر زیر ارائه شده است.
سربار فملی
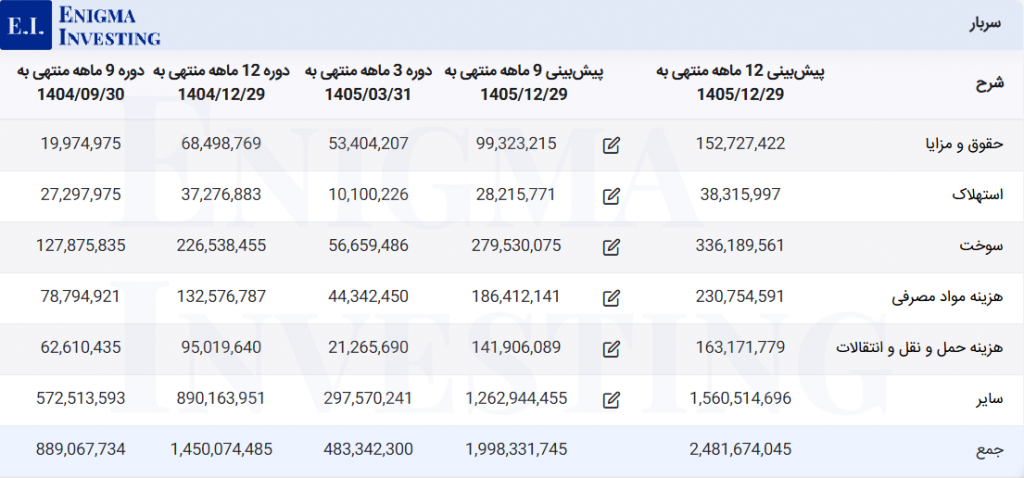
سربار فملی شامل استهلاک، سوخت، هزینه مواد مصرفی و سایر هزینهها برای 4 دوره مالی گذشته و همچنین پیشبینی آن تا پایان سال 1405 در تصویر زیر قابل مشاهده است. هزینه سربار فملی در دوره 9 ماهه منتهی به 1404/09/30 مبلغ 88,906 میلیارد تومان و در دوره 6 ماه منتهی به 1404/06/31 مبلغ 50,504 میلیارد تومان ثبت شده است. با توجه به افزایش هزینهها، در تحلیل بنیادی فملی، هزینه سربار تا پایان سال 1405 بیش از 19,538 میلیارد تومان برآورد شده است.
بررسی صورت سود و زیان فملی
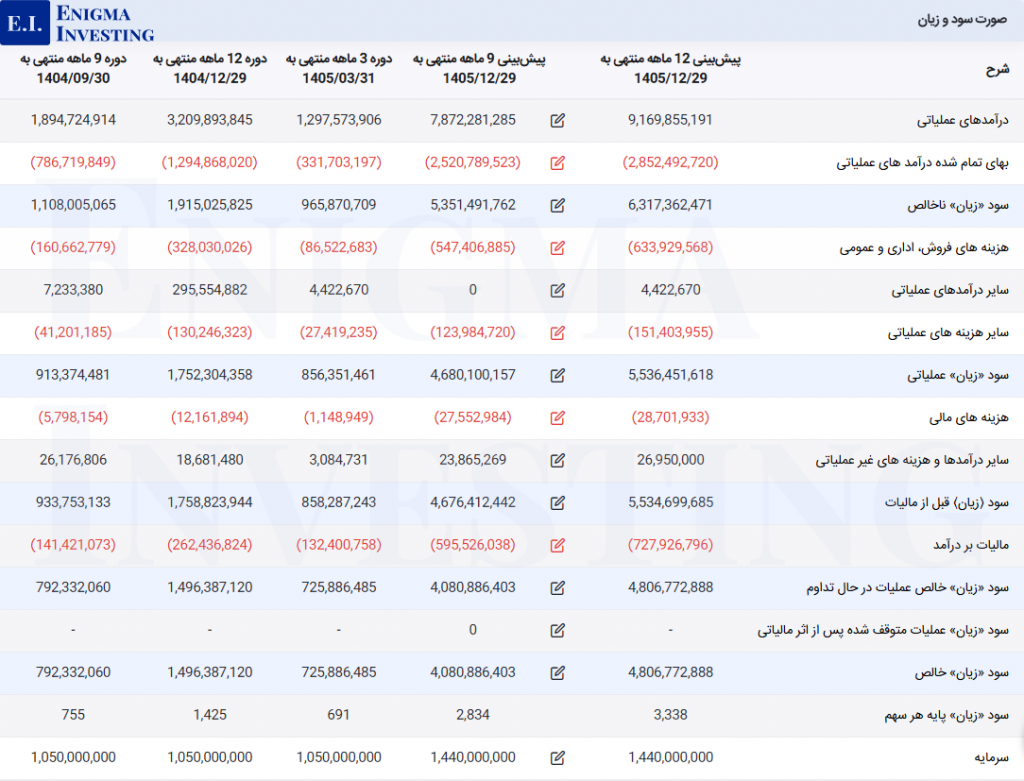
تصویر زیر صورت سود و زیان شرکت ملی صنایع مس ایران را برای دورههای عملکردی سال ۱۴۰۴، سهماهه نخست ۱۴۰۵ و برآورد عملکرد تا پایان سال مالی ۱۴۰۵ نشان میدهد. بر اساس برآورد تحلیلی، درآمدهای عملیاتی فملی در سال ۱۴۰۵ به حدود ۹۱۶,۹۸۶ میلیارد تومان و سود ناخالص شرکت به حدود ۶۳۱,۷۳۶ میلیارد تومان خواهد رسید. پس از کسر هزینههای عملیاتی، مالی و مالیات، سود خالص فملی برای سال مالی ۱۴۰۵ حدود ۴۸۰,۶۷۷ میلیارد تومان و سود هر سهم ۳,۳۳۸ ریال برآورد میشود.
- برای آشنایی گام به گام با مراحل تحلیل بنیادی مطالعه آموزش تحلیل بنیادی پیشنهاد میشود.
سود نقدی (DPS) فملی: مجمع عمومی عادی سالیانه فملی برای سال مالی 1404 در تاریخ 1404/04/31 برگزار شد. در این مجمع به ازای هر سهم مبلغ 450 ریال سود نقدی (DPS) تصویب شد. پیشنهاد میشود برای آگاهی از اطلاعات و جزئیات مربوط به نحوه تقسیم سود و تصمیمات مجمع، مجمع عمومی فملی مطالعه شود.
حاشیه سود فملی
در جدول زیر حاشیه سود ناخالص و خالص شرکت ملی صنایع مس ایران برای 5 سال متوالی محاسبه شده است. پس از چند سال افت حاشیه سود، فملی در سال ۱۴۰۴ بهبود نسبی در سودآوری نشان داده است. افزایش همزمان حاشیه سود ناخالص و خالص نشان میدهد بهبود عمدتا از سمت فروش و بهای تمامشده حاصل شده، هرچند سودآوری شرکت هنوز به سطوح سالهای ۱۴۰۰ و ۱۴۰۱ بازنگشته است.
| شرح | 1404 | 1403 | 1402 | 1401 | 1400 |
|---|---|---|---|---|---|
| حاشیه سود خالص (%) | 47 | 44 | 47 | 57 | 62 |
| حاشیه سود ناخالص (%) | 58 | 55 | 58 | 59 | 66 |
محاسبه EPS و P/E تحلیلی منتهی به سال مالی 1405
در تحلیل بنیادی فملی، بر اساس مفروضات تحلیلی در نظر گرفتهشده برای نرخ فروش، هزینههای تولید، نرخ ارز و سایر عوامل اثرگذار بر سودآوری شرکت، سود خالص هر سهم فملی در پایان سال مالی ۱۴۰۵ معادل ۳,۳۳۸ ریال برآورد شده است. بر این اساس، نسبت P/E تحلیلی سهم ۹.۴ واحد محاسبه میشود.
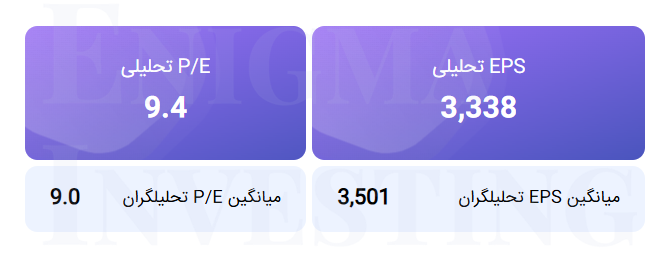
این در حالی است که میانگین EPS برآوردشده توسط سایر تحلیلگران ۳,۵۰۱ ریال و میانگین P/E تحلیلی آنها ۹ واحد است؛ بنابراین برآورد ما از سود هر سهم اندکی محافظهکارانهتر از میانگین تحلیلگران است.
نمودار قیمتی فملی
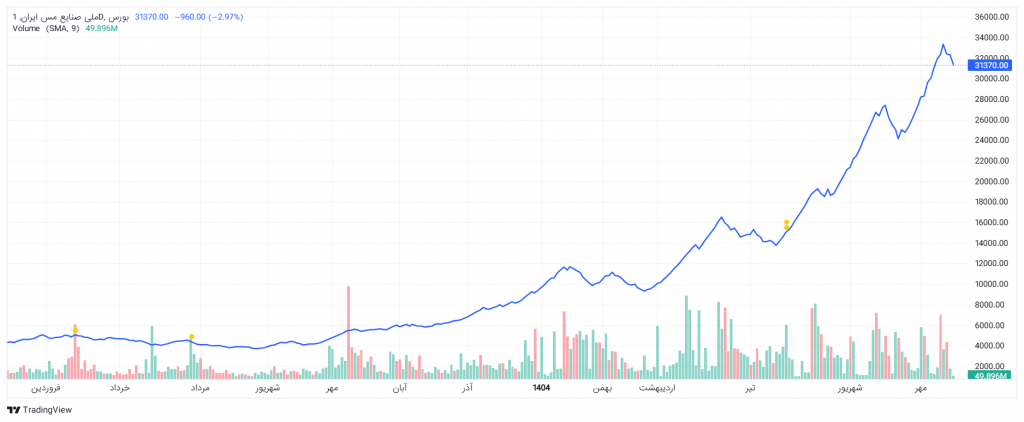
مطابق چارت زیر، روند افزایشی قیمت سهام فملی در شهریور ماه 1404 آغاز شد و در تاریخ 1404/10/28 به بالاترین قیمت تعدیل شده خود معادل 16420 ریال رسید. هم اکنون قیمت سهام فملی در زمان نگارش این مقاله به تاریخ 1405/01/23 معادل 13,280 ریال و ارزش بازار آن مبلغ 1,437,450 میلیارد تومان است.
مطابق نمودار، قیمت تعدیلشده سهام فملی از ابتدای سال ۱۴۰۵ وارد روند صعودی پرقدرتتری شده و پس از چند اصلاح مقطعی، در مهر ۱۴۰۵ تا محدوده بیش از ۳۳ هزار ریال افزایش یافته است. پس از ثبت این سقف، سهم وارد فاز اصلاحی شده و در زمان تهیه نمودار، قیمت تعدیلشده فملی در محدوده ۳۱,۳۷۰ ریال قرار دارد. در مجموع، روند میانمدت سهم همچنان نسبت به ابتدای سال ۱۴۰۵ در سطوح بالاتری قرار گرفته است.
سوالات متداول
ای پی اس تحلیلی منتهی به سال مالی 1405 فملی مبلغ 3,338 ریال برآورد شده است.
در مجمع عمومی عادی سالیانه فملی برای سال مالی 1404 به ازای هر سهم مبلغ 450 ریال سود نقدی (DPS) به سهامداران پرداخت شده است.
نسبت P/E فوروارد در تحلیل بنیادی فملی مطابق قیمت روز این سهم در تاریخ 1404/01/25، 9.4 واحد محاسبه شده است.
سازمان توسعه و نوسازی معادن و صنایع معدنی ایران با حدود 11 درصد سهامدار فملی است.
مجمع عمومی عادی سالیانه منتهی به سال مالی 1404 در تاریخ 1405/04/31 تشکیل شد.