بررسی تحلیل بنیادی کرماشا و P/E تحلیلی شرکت صنایع پتروشیمی کرمانشاه در سال 1405
شرکت صنایع پتروشیمی کرمانشاه در دی ماه 1386 بهصورت آزمایشی بهبهرهبرداری رسید و در تاریخ 1390/06/13 با نماد کرماشا در بورس اوراق بهادار تهران پذیرفته شد. در حال حاضر این شرکت جزو واحدهای فرعی شرکت گروه گسترش نفت و گاز پارسیان است. این شرکت در صنعت پتروشیمی در تولید اوره و آمونیاک فعالیت دارد. در ادامه به تحلیل بنیادی کرماشا، بررسی صورتهای مالی سال گذشته و محاسبه EPS و P/E فوروراد آن پرداخته شده است.
برای آشنایی با تحلیل بنیادی (فاندامنتال) مطالعه مقاله تحلیل بنیادی چیست پیشنهاد میشود.
موضوع فعالیت کرماشا
فعالیت اصلی شرکت صنایع پتروشیمی کرمانشاه تولید اوره و آمونیاک است. ظرفیت اسمی تولید سالانه شرکت شامل ۶۶۰ هزار تن اوره و ۳۹۶ هزار تن آمونیاک است که بخش عمده آمونیاک تولیدی بهعنوان خوراک در تولید اوره مصرف میشود. این شرکت طرح توسعه فاز دوم مجتمع را با هدف دو برابر کردن ظرفیت تولید اوره و آمونیاک در دست اجرا دارد. همچنین احداث واحد کریستال ملامین با هدف توسعه صنایع پاییندستی و تنوعبخشی به سبد محصولات در برنامههای شرکت قرار گرفته است. از دیگر موضوعات فعالیت کرماشا میتوان به سرمایهگذاری و مشارکت در سایر شرکتها و انجام فعالیتهای بازرگانی مرتبط با صنعت پتروشیمی اشاره کرد.
جایگاه کرماشا در صنعت
شرکت صنایع پتروشیمی کرمانشاه در زمینه تولید اوره و آمونیاک فعالیت میکند و اوره محصول اصلی آن است. ظرفیت اسمی تولید سالانه شرکت برای اوره ۶۶۰ هزار تن و برای آمونیاک ۳۹۶ هزار تن است. در سال مالی ۱۴۰۴، تولید اوره شرکت به ۵۴۶٬۷۵۰ تن و تولید آمونیاک به ۳۱۸٬۶۶۲ تن رسیده که بهترتیب نسبت به سال قبل حدود ۱۸ و ۲۰ درصد افزایش یافته است. از رقبای داخلی کرماشا در صنعت اوره میتوان به پتروشیمیهای پردیس، شیراز، لردگان و خراسان اشاره کرد. پتروشیمی کرمانشاه از نظر مقدار تولید اوره در سال ۱۴۰۴، در میان پنج شرکت مقایسهشده در گزارش، در جایگاه چهارم قرار دارد.
سرمایه و ترکیب سهامداران کرماشا
سرمایه کرماشا در بدو تاسیس مبلغ 5٬200 میلیون ریال بوده است که طی چندین مرحله افزایش به شرح زیر به مبلغ 10٬587٬600 میلیون ریال رسیده است. جدول زیر مراحل افزایش سرمایه این شرکت را نشان میدهد.
| تاریخ شروع | درصد | سرمایه جدید | محل افزایش سرمایه |
|---|---|---|---|
| شهریورماه 1379 | 124٬900 | پذیرهنویسی | |
| تیر و دیماه 1382 | 36 | 169٬900 | پذیرهنویسی |
| اردیبهشتماه 1384 | 135 | 400٬000 | پذیرهنویسی |
| سال 1385 | 121 | 882٬300 | پذیرهنویسی |
| بهمنماه 1390 | 100 | 1٬764٬600 | از محل آورده نقدی و مطالبات |
| مردادماه 1394 | 100 | 3٬529٬200 | از محل آورده نقدی و مطالبات |
| تیرماه 1402 | 200 | 10٬587٬600 | از محل سود انباشته |
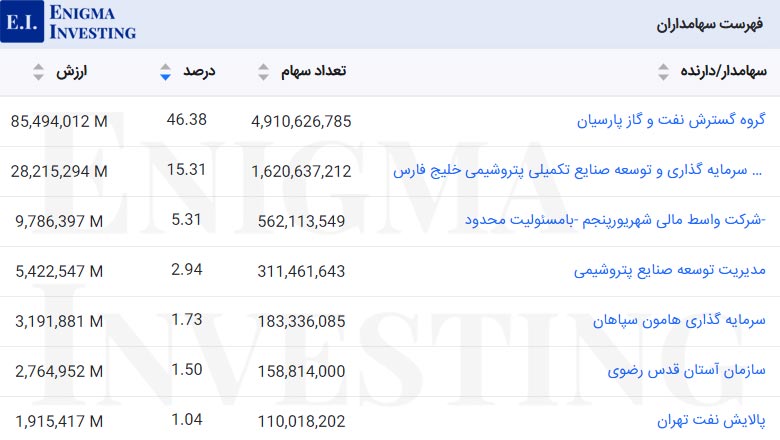
تصویر زیر سهامداران عادی بالای یک درصد کرماشا را نشان میدهد. گروه گسترش نفت و گاز پارسیان به عنوان سهامداره عمده، 46.38 درصد از سهام شرکت صنایع پتروشیمی کرمانشاه را در اختیار دارد. گروه سرمایهگذاری و توسعه صنایع تکمیلی پتروشیمی خلیج فارس نیز با مالکیت بیش از 15 درصد از سهام این نماد در جایگاه دوم قرار دارد.
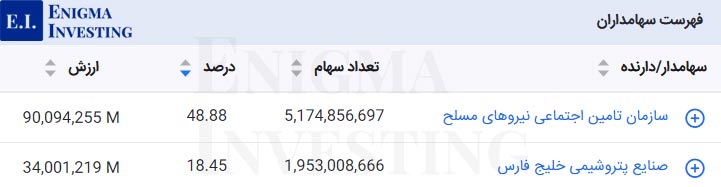
گروه گسترش نفت و گاز پارسیان از زیرمجموعههای سازمان تامین اجتماعی نیروهای مسلح است. در لیست زیر درصد مالکیت برخی از سهامداران این شرکت بهصورت تلفیقی در تحلیل بنیادی کرماشا نمایش داده شده است. سایر سهامداران تلفیقی نیز در سایت تحلیل بنیادی انیگما قابل مشاهده هستند.
تحلیل بنیادی شرکت پتروشیمی کرمانشاه
در تحلیل بنیادی سهام شرکتها، ابتدا صورت سود و زیان و اجزای آن بررسی شده و گزارشهای مالی گذشته شرکت مورد ارزیابی قرار میگیرند. سپس بر اساس این اطلاعات، پیشبینی آیتمهای مختلف صورت سود و زیان انجام میشود. در تحلیل بنیادی کرماشا، جزئیاتی مانند میزان تولید و فروش، بهای تمامشده و اجزای آن، صورت سود و زیان، نسبتهای مالی و شاخصهایی مانند EPS و P/E مورد بررسی قرار میگیرند.
بررسی تولید کرماشا
محصولات شرکت صنایع پتروشیمی کرمانشاه شامل اوره و آمونیاک است که ظرفیت اسمی تولید سالانه آنها بهترتیب ۶۶۰ هزار تن و ۳۹۶ هزار تن است. مجموع تولید شرکت در سال مالی منتهی به ۱۴۰۴/۱۲/۲۹ به ۸۶۵٬۴۱۲ تن رسیده که نسبت به سال ۱۴۰۳ حدود ۱۹ درصد افزایش یافته است. در این دوره، تولید اوره با رشد ۱۸ درصدی به ۵۴۶٬۷۵۰ تن و تولید آمونیاک با رشد حدود ۲۰ درصدی به ۳۱۸٬۶۶۲ تن رسیده است.
| محصولات | ظرفیت اسمی | سال 1404 | سال 1403 | سال 1402 | سال 1401 | سال 1400 |
|---|---|---|---|---|---|---|
| اوره | 686,000 | ۵۴۶٬۷۵۰ | 473,220 | 630,836 | 619,367 | 671,015 |
| آمونیاک | 396,000 | ۳۱۸٬۶۶۲ | 266,088 | 367,293 | 364,557 | 384,680 |
بررسی فروش در تحلیل بنیادی کرماشا
بازار فروش محصولات شرکت پتروشیمی کرمانشاه شامل بازار داخلی و صادراتی است. در بازار داخلی، اوره عمدتا از طریق بورس کالا و تحویل به شرکت خدمات حمایتی کشاورزی عرضه میشود. در بخش صادراتی نیز اوره محصول اصلی فروش شرکت محسوب میشود.
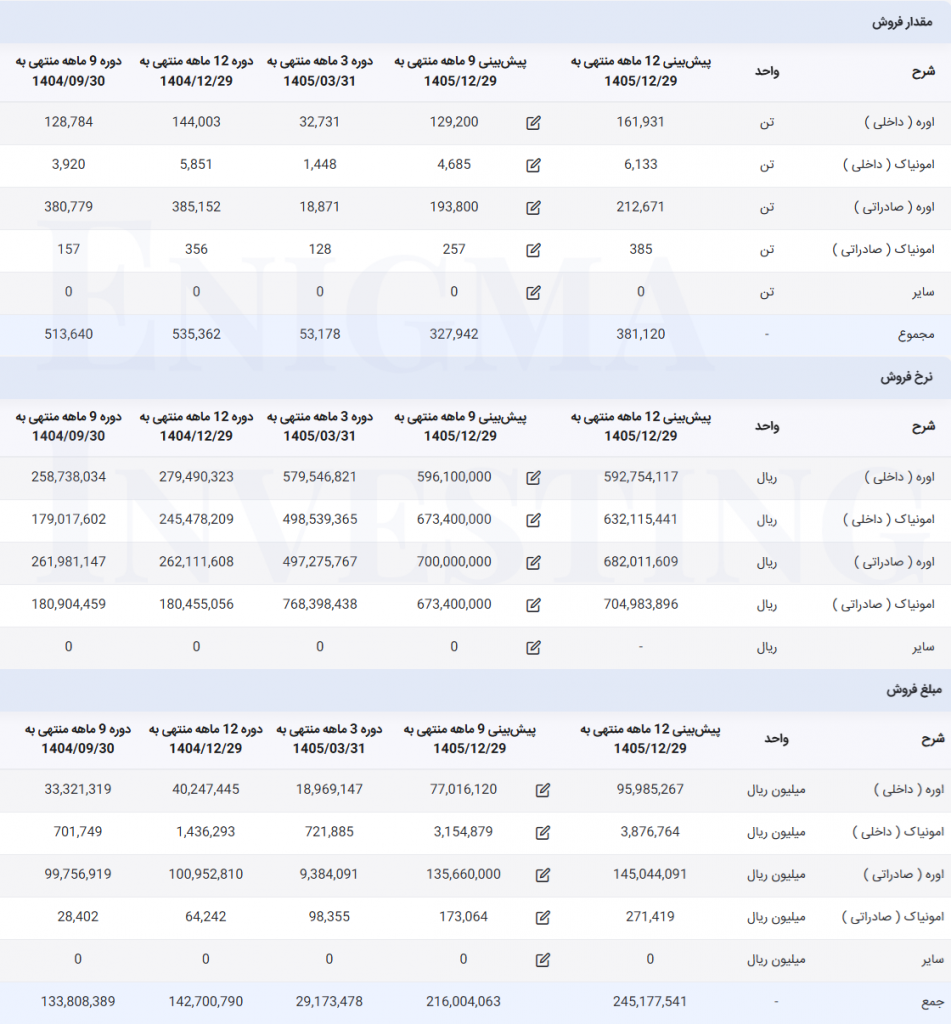
مقدار فروش داخلی و صادراتی اوره و آمونیاک کرماشا در سال مالی ۱۴۰۴ به ۵۳۵٬۳۶۲ تن رسیده که نسبت به سال ۱۴۰۳ حدود ۱۴.۵ درصد افزایش یافته است. از این مقدار، ۳۸۵٬۵۰۸ تن مربوط به صادرات و ۱۴۹٬۸۵۴ تن مربوط به فروش داخلی بوده است. همچنین مبلغ فروش شرکت در این دوره به حدود ۱۴٬۲۷۰ میلیارد تومان رسیده است.
در سهماهه نخست سال ۱۴۰۵، مقدار فروش شرکت ۵۳٬۱۷۸ تن ثبت شده است. در برآورد تحلیلی سال مالی ۱۴۰۵، مقدار فروش ۳۸۱٬۱۲۰ تن و مبلغ فروش حدود ۲۴٬۵۱۸ میلیارد تومان پیشبینی شده است. در تصویر زیر، مقدار، نرخ و مبلغ فروش محصولات کرماشا به تفکیک بازار داخلی و صادراتی نمایش داده شده است.
بهای تمامشده شرکت پتروشیمی کرمانشاه
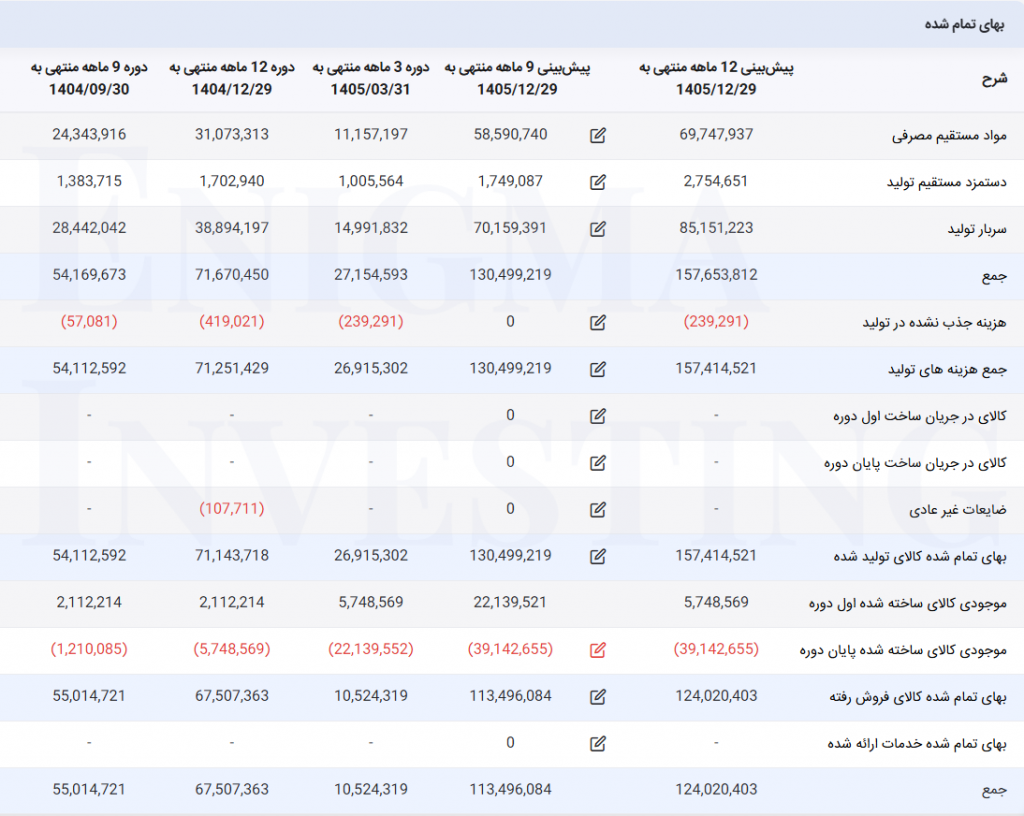
بهای تمامشده شرکت پتروشیمی کرمانشاه شامل مواد مستقیم مصرفی، دستمزد مستقیم و سربار تولید است. بهای تمامشده کالای فروشرفته کرماشا در سال مالی منتهی به ۱۴۰۴/۱۲/۲۹ به ۶٬۷۵۱ میلیارد تومان رسیده است. در این دوره، سربار تولید با سهم حدود ۵۴ درصدی، بیشترین سهم را از مجموع هزینههای تولید به خود اختصاص داده است.
در سهماهه نخست سال ۱۴۰۵، بهای تمامشده کالای فروشرفته شرکت معادل ۱٬۰۵۲ میلیارد تومان بوده است. همچنین در برآورد تحلیلی سال مالی ۱۴۰۵، این مبلغ حدود ۱۲٬۴۰۲ میلیارد تومان پیشبینی شده است. در تصویر زیر، اجزای بهای تمامشده و پیشبینی آن برای سال مالی ۱۴۰۵ قابل مشاهده است.
مواد اولیه در تحلیل بنیادی کرماشا
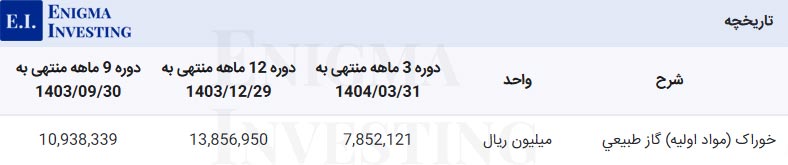
ماده اولیه اصلی شرکت پتروشیمی کرمانشاه برای تولید اوره و آمونیاک، گاز طبیعی است. در سال مالی منتهی به ۱۴۰۴/۱۲/۲۹، مقدار مصرف گاز طبیعی شرکت به ۲۳۵.۸ میلیون مترمکعب و مبلغ آن به ۳٬۱۰۷ میلیارد تومان رسیده است. متوسط نرخ هر مترمکعب گاز مصرفی در این دوره ۱۳۱٬۸۰۲ ریال بوده است. در سهماهه نخست سال ۱۴۰۵، شرکت ۵۵.۳ میلیون مترمکعب گاز طبیعی به مبلغ ۱٬۱۱۶ میلیارد تومان مصرف کرده است. متوسط نرخ گاز در این دوره به ۲۰۱٬۷۹۵ ریال به ازای هر مترمکعب رسیده که حدود ۵۳ درصد بیشتر از متوسط نرخ سال ۱۴۰۴ است. این افزایش نرخ، نشاندهنده رشد هزینه تأمین خوراک به ازای هر مترمکعب است. در تصویر زیر، روند مقدار، نرخ و مبلغ گاز طبیعی مصرفی کرماشا نمایش داده شده است.
نحوه قیمتگذاری گاز خوراک مجتمعهای پتروشیمی، قیمت تمامشده محصولات را تحت تاثیر قرار خواهد داد. از ابتدای مهرماه سال 1397، در محاسبه قیمت میعانات گاز طبیعی خوراک و دیگر خوراکهای تحویلی به واحدهای پتروشیمی، نرخ تسعیر ارز در هر ماه برابر با متوسط نرخ معاملاتی ارز در سامانه نیما در نظر گرفته شد. همچنین مشکل دسترسی به گاز خوراک در فصول سرد سال به دلیل افزایش میزان مصرف در بخش گرمایش که با توجه به اولویت تامین نیاز مجاز خانگی بالاجبار کاهش ظرفیت یا توقف تولید به شرکت تحمیل میشود.
سربار کرماشا
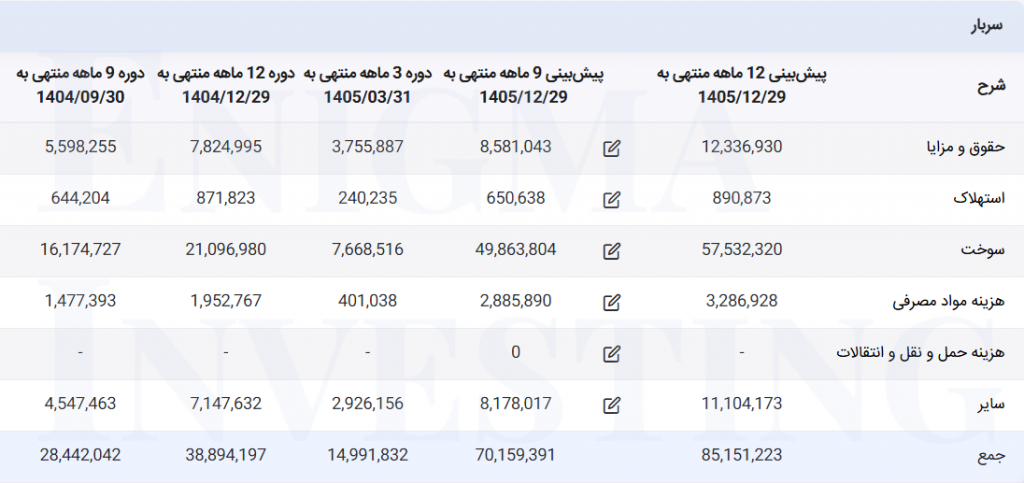
هزینههای سربار تولید شرکت پتروشیمی کرمانشاه شامل حقوق و مزایا، استهلاک، سوخت، مواد مصرفی و سایر هزینهها است. مجموع سربار تولید شرکت در سال مالی منتهی به ۱۴۰۴/۱۲/۲۹ به ۳٬۸۸۹ میلیارد تومان رسیده است. هزینه سوخت با مبلغ ۲٬۱۱۰ میلیارد تومان و سهم حدود ۵۴ درصدی، بیشترین سهم را در ترکیب سربار تولید داشته است.
در سهماهه نخست سال ۱۴۰۵، هزینه سربار کرماشا معادل ۱٬۴۹۹ میلیارد تومان بوده است. همچنین در برآورد تحلیلی سال مالی ۱۴۰۵، این هزینه حدود ۸٬۵۱۵ میلیارد تومان پیشبینی شده که نسبت به عملکرد سال ۱۴۰۴ حدود ۱۱۹ درصد افزایش نشان میدهد.
صورت سود و زیان در تحلیل بنیادی کرماشا
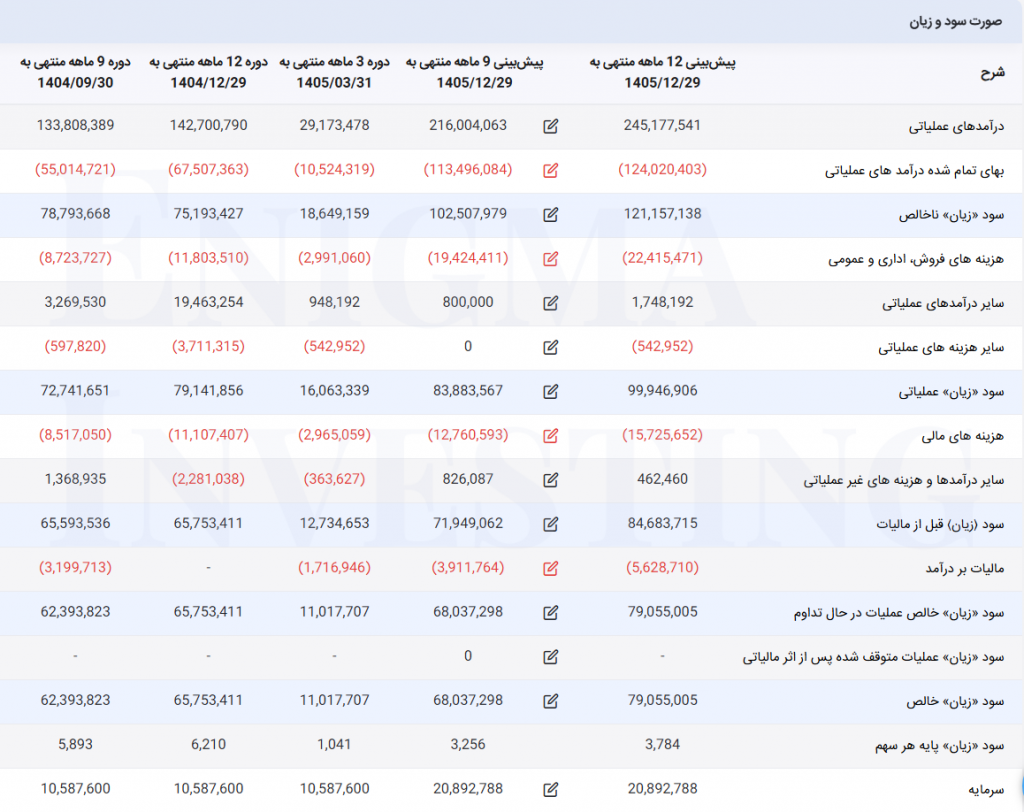
درآمدهای عملیاتی شرکت پتروشیمی کرمانشاه در سال مالی منتهی به ۱۴۰۴/۱۲/۲۹ به ۱۴٬۲۷۰ میلیارد تومان رسیده است. از این مبلغ، ۷٬۵۱۹ میلیارد تومان به سود ناخالص و ۷٬۹۱۴ میلیارد تومان به سود عملیاتی تبدیل شده است. همچنین سود خالص شرکت در این دوره معادل ۶٬۵۷۵ میلیارد تومان و سود خالص هر سهم ۶٬۲۱۰ ریال بوده است.
در سهماهه نخست سال ۱۴۰۵، کرماشا ۲٬۹۱۷ میلیارد تومان درآمد عملیاتی و ۱٬۱۰۲ میلیارد تومان سود خالص محقق کرده است. بر اساس برآورد تحلیلی سال مالی ۱۴۰۵، درآمدهای عملیاتی شرکت حدود ۲۴٬۵۱۸ میلیارد تومان و سود خالص آن ۷٬۹۰۶ میلیارد تومان پیشبینی شده است. این برآورد نشان میدهد رشد درآمد فروش لزوماً با افزایش متناسب سود خالص همراه نخواهد بود.
شما میتوانید برای مشاهده تحلیل بهروز پتروشیمی کرمانشاه و ارتباط با کارشناسان انیگما فرم قسمت دیدگاهها در انتهای صفحه را تکمیل کنید.
مقاله پیشنهادی برای یادگیری تحلیل بنیادی شرکتهای بورسی: آموزش تحلیل بنیادی
سود مجمع (DPS) کرماشا: مجمع عمومی عادی سالیانه شرکت صنایع پتروشیمی کرمانشاه برای سال مالی منتهی به ۱۴۰۴/۱۲/۲۹ در تاریخ ۱۴۰۵/۰۴/۱۷ برگزار شد. مطابق تصمیمات این مجمع، از سود خالص ۳٬۰۶۶ ریالی هر سهم، مبلغ ۱٬۲۲۷ ریال معادل ۴۰.۰۲ درصد بهعنوان سود نقدی میان سهامداران تقسیم شد. اطلاعات بیشتر درباره تصمیمات مجمع و نحوه پرداخت سود در مقاله مجمع پتروشیمی کرمانشاه ارائه شده است.
بررسی حاشیه سود کرماشا
حاشیه سود ناخالص شرکت پتروشیمی کرمانشاه در سال مالی ۱۴۰۴ به ۵۲.۷ درصد و حاشیه سود عملیاتی به ۵۵.۱ درصد رسیده است. همچنین حاشیه سود خالص شرکت از ۴۰.۶ درصد در سال ۱۴۰۳ به ۴۴.۹ درصد در سال ۱۴۰۴ افزایش یافته است. این تغییرات نشاندهنده بهبود سودآوری شرکت نسبت به درآمد فروش در سال ۱۴۰۴ است. در جدول زیر، حاشیه سود ناخالص، عملیاتی و خالص کرماشا در چهار سال مالی اخیر مقایسه شده است.
| حاشیه سود | 1404 | 1403 | 1402 | 1401 | 1400 |
|---|---|---|---|---|---|
| حاشیه سود ناخالص | ۵۲.۷٪ | 49% | 53% | 68% | 65% |
| حاشیه سود عملیاتی | ۵۵.۱٪ | 42.7% | 55.6% | 67.4% | 61.8% |
| حاشیه سود خالص | ۴۴.۹٪ | 30% | 38% | 61% | 64% |
محاسبه EPS و P/E تحلیلی منتهی به سال مالی 1405
در تحلیل بنیادی کرماشا، برای برآورد سود هر سهم در سال مالی ۱۴۰۵، نرخ اوره کشاورزی ۵۷۶ میلیون ریال به ازای هر تن و نرخ اوره صادراتی بر مبنای آخرین نرخ فوب ایران در نظر گرفته شده است. همچنین نرخ اوره خلیج فارس ۳۵۰ دلار، اوره پریل و گرانوله هرکدام ۳۵۵ دلار به ازای هر تن، میانگین نرخ دلار ۲۰۰ هزار تومان و نرخ گاز طبیعی ۲۰ سنت به ازای هر مترمکعب فرض شده است.
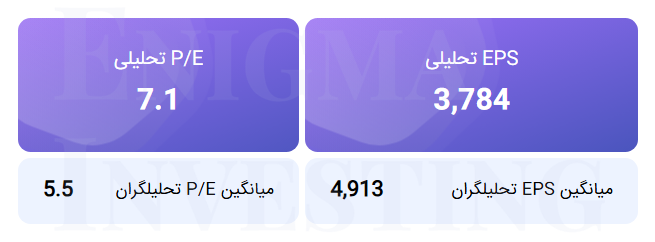
با در نظر گرفتن نرخ تورم ۶۵ درصدی و افزایش ۴۵ درصدی حقوق و دستمزد در سال ۱۴۰۵، سود خالص هر سهم (EPS تحلیلی) کرماشا معادل ۳٬۷۸۴ ریال برآورد شده است. بر این اساس، نسبت P/E تحلیلی سهم ۷ واحد محاسبه شده است. همچنین در این برآورد، نرخ مالیات با توجه به معافیتهای مالیاتی موردنظر تحلیل، صفر فرض شده است.
طرح توسعه فاز دوم کرماشا در پایان سال مالی ۱۴۰۴ به پیشرفت فیزیکی ۸۵.۶ درصدی رسیده و زمان پیشبینیشده برای بهرهبرداری آن ۳۰ دیماه ۱۴۰۵ است. با توجه به زمان راهاندازی، سودآوری حاصل از این طرح در برآورد سال ۱۴۰۵ لحاظ نشده است. همچنین محدودیتهای احتمالی تأمین گاز و تأثیر آن بر ظرفیت تولید شرکت در مفروضات تحلیل در نظر گرفته شده است.
کاربران میتوانند با تغییر مفروضات در سایت انیگما، تاثیر نرخ فروش اوره، نرخ ارز و هزینههای تولید را بر EPS تحلیلی کرماشا بررسی کنند.
از طریق لینک بهترین سهم میتوانید به لیست شرکتهای تولیدی با کمترین P/E فوروارد دسترسی داشته باشید.
نمودار قیمتی کرماشا
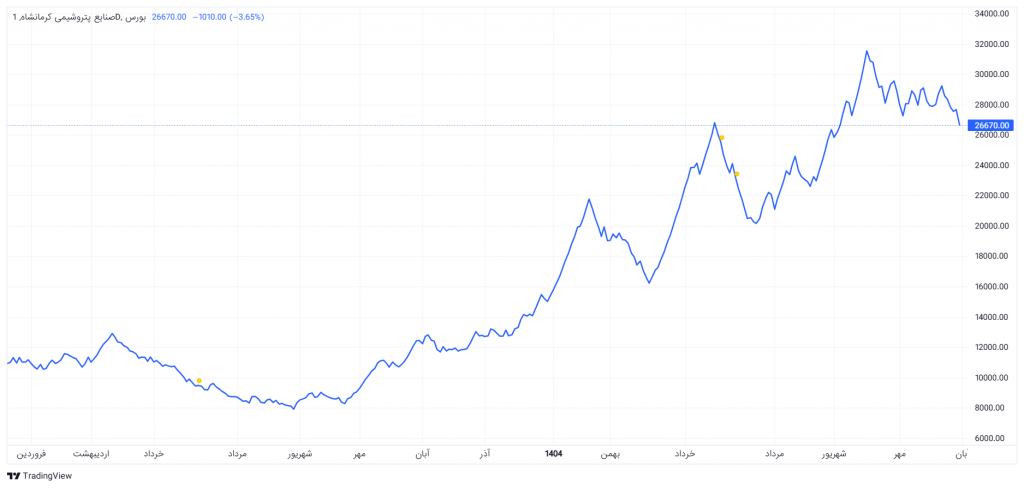
قیمت سهام کرماشا از ابتدای سال ۱۴۰۴ تا آبان ۱۴۰۵ روندی نوسانی و در مجموع صعودی داشته است. این سهم پس از کاهش تا محدوده ۸٬۰۰۰ ریال، وارد روند افزایشی شد و در شهریور ۱۴۰۵ به محدوده ۳۱٬۵۰۰ ریال رسید. در ادامه، قیمت سهم با اصلاح و نوسان همراه شد و در آخرین نقطه نمودار به ۲۶٬۶۷۰ ریال کاهش یافت.
سوالات متداول
گروه گسترش نفت و گاز پارسیان با بیش از 46.38 درصد از سهام کرماشا، مهمترین سهامدار این شرکت است.
شرکت پتروشیمی کرمانشاه در سال مالی منتهی به ۱۴۰۴/۱۲/۲۹، بهازای هر سهم ۶٬۲۱۰ ریال سود خالص محقق کرده است.
با توجه به برآورد سود هر سهم در سال مالی ۱۴۰۵، نسبت P/E فوروارد در تحلیل کرماشا 7.1 واحد محاسبه شده است.
کرماشا در مجمع عمومی عادی سالیانه منتهی به سال مالی ۱۴۰۴، بهازای هر سهم مبلغ ۱٬۲۲۷ ریال سود نقدی تقسیم کرده است.


با عنایت به کرامت ارباب رجوع و تکریم اشخاص سهامدار شما و قبول مسوولیت شما موظف هستید در پایان هر جلسه ای که منجر به اخذ تصمیم می شود آنرا به اطلاع سهامداران برسانید . مثل: تاریخ پرداخت سود سهام سال 1401که در سال 1402 پرداخت می شود.
هنگام آپدیت تمامی گزارشهای جدید در مقاله مورد بررسی قرار میگیرند.
متأسفانه هرساله از فروردین تا تیر ماه ما متوجه نمیشیم که سود سهام سال قبل که باید پرداخت بشه چه زمانیه، چقدر و چگونه است، اطلاع رسانی به مردم بسیار ضعیفه ، البته پارسال یه طرح خوبی که اجرا شد این بود که سود ها را به شماره حساب های معرفی شده واریزکردند و اسیر ارائه مدرک وازاین بانک به اون بانک نشدیم
شرکتها هر سال در مجمع عمومی عادی سالیانه خود زمانبندی پرداخت سود خود را اعلام میکنند.
سلام . قیمت سهام پتروشیمی چند ماه پیش حدود ۵۵۰۰ تومان بود و نمیدانم چرا الان ۱۷۰۰ تومان است . مشکل نفهمیدنم کجاست لطفا توضیح دهید .
سلام، پتروشیمی کرمانشاه در تیر ماه 1402 مبلغ 7,058,4000 میلیون ریال از محل سود انباشته افزایش سرمایه داشته است و قیمت سهم کاهش یافته است.